닷컴 버블의 붕괴 5편 - 3장. "새로운 경제"
· 닷컴 버블의 붕괴 2편 - 프롤로그 - 두 개의 날짜
· 닷컴 버블의 붕괴 3편 - 1장. 모자이크에서 넷스케이프까지
· 닷컴 버블의 붕괴 4편 - 2장. 넷스케이프 IPO
*이 시리즈는 AI가 닷컴 버블 시절 이야기를 작성한 흥미로운 글입니다
그리고 아카라이브 주식챈의 '조선닌자핫토리'님께서 편집하신 13부작(28장)입니다
저는 시간 가는 줄도 모르고 재밌게 봤기 때문에 올려봅니닷
*저의 도서관은 정보의 유통기한이 없는(=장기간 신뢰할 수 있는) 교육 자료들만 엄선합니닷
...
3장. "새로운 경제" — 왜 사람들은 기존 잣대를 버렸나
------
Part 1. 새로운 세계의 탄생 (1993 ~ 1995)
주식 가격은 어떻게 결정되는가
이야기를 시작하기 전에, 주식이 어떻게 가격이 매겨지는지 잠깐 짚고 넘어가겠습니다.
투자 경험이 있는 독자라면 잘 아는 내용이지만, 이 개념을 이해해야 왜 "새로운 경제" 이야기가 그토록 설득력 있게 들렸는지가 명확해집니다.
주식의 가치는 원칙적으로 그 회사가 미래에 벌어들일 돈의 현재 가치입니다.
단순하게 생각하면, 회사가 앞으로 매년 100억 원의 이익을 낸다면, 그 주식의 적정 가치는 그 이익을 합산한 값에서 출발합니다.
미래는 불확실하기 때문에, 먼 미래의 이익은 현재 가치로 환산할 때 할인됩니다.
이것이 주식 가치 평가의 기본 틀입니다.
이 틀에서 가장 많이 쓰이는 지표가 주가수익비율, 줄여서 PER(Price-to-Earnings Ratio)입니다.
주가를 주당 순이익으로 나눈 값입니다.
예를 들어 주가가 10만 원이고 주당 순이익이 5,000원이라면 PER은 20배입니다.
이 회사의 이익이 앞으로도 같은 수준을 유지한다면, 20년치 이익을 지금 주가로 사고 있다는 뜻입니다.
역사적으로 S&P 500 지수의 평균 PER은 대략 15~20배 수준이었습니다.
성장이 빠른 기업은 더 높은 PER을 받기도 합니다.
미래 이익이 더 크게 성장할 것이라는 기대가 반영되기 때문입니다.
그러나 PER이 50배, 100배가 되면 투자자들은 질문해야 합니다.
이 회사의 이익이 얼마나 빠르게 얼마나 오래 성장해야 이 주가가 정당화되는가.
그런데 1990년대 후반의 인터넷 기업들은 이 질문 자체를 무의미하게 만들었습니다.
이익이 없었기 때문입니다.
이익이 0이면 PER은 계산할 수 없습니다.
기존의 잣대로는 아예 가격을 매길 수가 없었습니다.
그렇다면 새로운 잣대가 필요했습니다.
그리고 시장은 그 잣대를 만들었습니다.
------
새로운 언어의 탄생
1990년대 중반부터 인터넷 기업들을 설명하는 새로운 언어가 등장하기 시작했습니다.
가장 중요한 단어는 '아이볼(eyeball)'이었습니다.
아이볼은 사용자 수, 또는 더 정확하게는 웹사이트에 방문한 눈의 수를 의미했습니다.
회사가 한 달에 100만 명의 방문자를 기록한다면, 100만 아이볼이 있다는 식이었습니다.
야후의 하루 방문자 수, 아마존의 월간 방문자 수, AOL의 가입자 수.
이것들이 새로운 시대의 핵심 지표였습니다.
왜 아이볼이 이익보다 중요하다고 여겨졌을까요.
논리는 이랬습니다.
인터넷 서비스는 일단 충분히 많은 사용자를 확보하면, 그 사용자들로부터 돈을 버는 것은 시간문제라는 것입니다.
광고를 팔 수 있고, 유료 서비스를 제공할 수 있고, 전자상거래로 수익을 낼 수 있습니다.
중요한 것은 먼저 사용자를 잡는 것입니다.
사용자를 확보한 다음에 수익 모델을 찾으면 됩니다.
반대 순서는 불가능합니다.
아무도 쓰지 않는 서비스는 광고주가 오지 않고, 광고주가 없으면 수익도 없습니다.
그러므로 지금 당장의 이익보다 사용자 기반을 키우는 것이 우선입니다.
이 논리는 완전히 틀리지 않았습니다.
사용자가 많은 서비스는 실제로 광고를 팔 수 있었고, 그 논리는 나중에 구글과 페이스북에 의해 검증됐습니다.
문제는 이 논리가 실제로 작동하는 회사와, 절대로 작동하지 않을 회사를 구분하지 않은 채 모든 인터넷 기업에 무차별적으로 적용됐다는 것입니다.
냉동 식품을 배달하는 닷컴 회사나, 고양이 사료를 파는 인터넷 가게나, 배달 비용이 제품 가격을 넘는 꽃 배달 서비스나, 모두 같은 논리로 가치가 매겨졌습니다.
'아이볼' 외에도 여러 지표들이 쓰였습니다.
페이지뷰(Page Views, 사용자가 클릭한 페이지의 수), 방문자당 체류 시간, 재방문율, 등록 회원 수.
광고 효과를 측정하기 위한 노출 횟수(impressions).
그리고 가장 모호한 지표 중 하나였던 '마인드셰어(mindshare)' — 얼마나 많은 사람들이 이 브랜드를 머릿속에 가지고 있는지.
이 지표들은 모두 사용자 행동과 브랜드 인지도를 측정하는 것이었습니다.
그러나 이것들 중 어느 것도 이익과 직접 연결되지는 않았습니다.
100만 아이볼이 있어도 수익이 0일 수 있습니다.
1,000만 페이지뷰를 기록해도 회사가 파산할 수 있습니다.
그 연결 고리는 증명되지 않은 가정이었습니다.
하지만 그 가정이 논리처럼, 나아가 사실처럼 통용됐습니다.
이런 방식의 가치 평가는 농담처럼 'P/Dream 배수'라고도 불렸습니다.
P/E(주가수익비율) 대신 P/Dream(주가 대비 꿈의 비율).
꿈이 클수록 주가가 높았습니다.
------
"인터넷은 다르다"
새로운 지표들보다 더 근본적인 변화가 있었습니다.

그것은 "인터넷 시대의 사업 규칙은 기존과 다르다"는 믿음이었습니다.
이 믿음은 여러 층위에서 작동했습니다.
첫째는 '선점(First Mover Advantage)' 이론이었습니다.
인터넷에서 어떤 분야를 가장 먼저 점령하는 자가 영원히 지배한다는 논리입니다.
오프라인 시장에서는 경쟁자가 들어와 시장을 나눌 수 있지만, 인터넷에서는 승자 독식이 일어난다는 것이었습니다.
왜냐하면 일단 많은 사람들이 한 서비스를 쓰기 시작하면, 다른 사람들도 그 서비스를 쓰게 되는 '네트워크 효과(network effect)'가 작동하기 때문이라는 것입니다.
전화가 그랬습니다.
모두가 같은 전화 회사를 쓰는 것이 가장 효율적입니다.
포털, 검색, 전자상거래도 마찬가지라는 논리였습니다.
이 논리는 일부는 맞았습니다.
실제로 구글, 아마존, 페이스북은 네트워크 효과를 기반으로 시장을 지배했습니다.
그러나 이 논리가 틀린 부분은 '어느 회사가 승자가 될 것인가'를 예측하기 어렵다는 것, 그리고 선점이 반드시 영구적 지배를 보장하지는 않는다는 것이었습니다.
1990년대 후반에 야후는 검색의 지배자였지만, 10년 뒤에는 구글로 대체됐습니다.
선점한 자가 반드시 이기는 것은 아니었습니다.
둘째는 '번 레이트(Burn Rate)'의 미덕화였습니다.
돈을 쓰는 것이 나쁜 것이 아니라, 빠르게 성장하기 위한 투자라는 논리입니다.
마케팅에 1억 달러를 쓰고, 인프라에 5,000만 달러를 쓰고, 영업 인력을 빠르게 늘리고.
지금 빨리 커지면, 나중에 돈을 버는 것은 쉽다는 것이었습니다.
"아직 적자지만 빠르게 성장하고 있다"는 말이 투자자들을 안심시키는 문장이 됐습니다.
셋째는 '기존 업종 파괴(Disruption)'라는 개념이었습니다.
인터넷은 기존 산업을 뿌리째 뒤흔들 것이라는 믿음.
책은 온라인 서점이 대체하고, 음악은 디지털 다운로드가 대체하고, 뉴스는 인터넷 뉴스 사이트가 대체하고, 여행사는 온라인 예약 사이트가 대체할 것이라는 것이었습니다.
그리고 그 대체가 일어나기 전에 가장 큰 인터넷 회사를 소유한 사람이 엄청난 부를 갖게 될 것이라는 이야기였습니다.
이 예측들도 많은 부분이 실현됐습니다.
온라인 쇼핑은 오프라인 유통을 잠식했고, 온라인 뉴스는 인쇄 신문을 위기에 몰아넣었습니다.
그러나 그것이 어떤 회사를 통해, 어떤 속도로 일어날지는 1995년에 아무도 몰랐습니다.
많은 사람들이 틀렸고, 소수만 맞았습니다.
그러나 중요한 것은 이 이야기들이 설득력이 있었다는 것입니다.
어리석은 이야기가 아니었습니다.
각각의 논리에는 근거가 있었습니다.
그것이 문제였습니다.
반박하기 어려운 논리가 검증되지 않은 결론으로 이어질 때, 그것을 의심하는 것은 쉽지 않습니다.
------
셋이 함께 달렸다

"새로운 경제" 내러티브가 이토록 강력하게 작동한 데에는 세 종류의 사람들이 함께 달렸다는 이유가 있습니다.
미디어, 애널리스트, 그리고 VC(벤처캐피털)였습니다.
미디어는 열광을 증폭시켰습니다.
잡지 표지에는 젊은 창업자들의 사진이 실렸습니다.
비즈니스 기사들은 기술 혁신의 가능성을 앞다퉈 보도했습니다.
비관적인 목소리는 지면을 얻기 어려웠습니다.
좋은 소식이 더 많이 팔렸고, 흥분한 독자들이 더 많이 구독했기 때문입니다.
1990년대 후반에 비즈니스 잡지 편집장들은 인터넷 기업 관련 기사가 표지를 장식하면 판매 부수가 오른다는 사실을 알고 있었습니다.
그래서 더 많이 실었습니다.
애널리스트들은 열광에 근거를 부여했습니다.
투자은행 소속의 주식 분석가들이 "강력 매수" 의견을 쏟아냈습니다.
야후, 아마존, 아메리카온라인(AOL)을 포함한 수십 개의 인터넷 기업에 대해 긍정적 보고서가 발행됐습니다.
애널리스트들이 새로운 지표들 — 아이볼, 페이지뷰 — 에 근거한 가치 평가 모델을 만들었고, 그 모델이 높은 주가를 "정당화"하는 것처럼 보였습니다.
그러나 여기에는 구조적 문제가 있었습니다.
당시 투자은행은 두 가지 사업을 함께 했습니다.
하나는 리서치(주식 분석)이고, 다른 하나는 인수 합병과 IPO를 돕는 투자은행(IB) 업무였습니다.
IPO를 통해 대규모 수수료를 버는 IB 부문이 리서치 부문에 영향을 미쳤습니다.
넷스케이프 IPO를 주관한 은행의 애널리스트가 넷스케이프 주식에 대해 부정적 의견을 낸다면 어떻게 될까요.
은행과 클라이언트 관계가 흔들릴 것입니다.
다음 IPO 딜을 받기 어려워질 것입니다.
이 문제는 나중에 버블이 꺼진 뒤 명백히 드러나지만, 버블이 한창일 때는 아무도 공개적으로 말하지 않았습니다.
VC(벤처캐피털) 들은 이야기에 자금을 댔습니다.
닷컴 기업들을 초기 단계부터 지원하고, 상장을 통해 투자금을 회수하는 사이클이 만들어졌습니다.
VC 입장에서는 가능한 빨리 회사를 키워 상장시키는 것이 이익이었습니다.
상장 후 주가가 오르면 큰 수익을 얻을 수 있었습니다.
그 과정에서 비즈니스 모델의 실현 가능성보다 성장 속도가 중요한 기준이 됐습니다.
얼마나 빠르게 커지느냐가 투자 여부를 결정했습니다.
세 집단이 같은 방향을 가리켰습니다.
미디어는 인터넷의 가능성을 보도했습니다.
애널리스트는 인터넷 기업의 주식을 추천했습니다.
VC는 인터넷 기업에 돈을 댔습니다.
그리고 개인 투자자들은 이 세 집단이 모두 같은 방향을 가리키는 것을 보고 따라갔습니다.
------
경고는 있었다
1990년대 후반, 시장이 비정상적으로 고평가됐다는 목소리가 없었던 것은 아닙니다.

(제 13대 연준 의장이었던 앨런 그린스펀 Alan Greenspan의 모습이에요)
1996년 12월 5일, 연방준비제도(Federal Reserve) 의장 앨런 그린스펀은 워싱턴 D.C.의 한 만찬 연설에서 이렇게 말했습니다.
"우리는 어떻게 알 수 있겠습니까, 비이성적 과열이 자산 가치를 지금처럼 부풀려놓았다면, 지금부터 10년 후 예상치 못한 수축이 일어날 때처럼."
'비이성적 과열(irrational exuberance)'.
이 네 글자는 이튿날 전 세계 신문 1면에 실렸습니다.
그린스펀은 시장이 과열됐다고 공개적으로 우려한 것입니다.
세계 경제를 사실상 관장하는 중앙은행 수장의 경고였습니다.
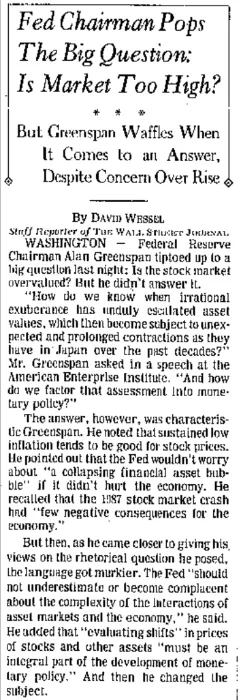
(1996년 12월 5일, 그린스펀이 말한 '비이성적 과열(irrational exuberance)'의
월스트리트 저널 기사 모습이에요)
시장은 어떻게 반응했을까요.
다음날 소폭 하락했습니다.
그리고 계속 올랐습니다.
그린스펀이 경고한 1996년 12월부터 나스닥이 정점을 찍는 2000년 3월까지, 시장은 3년 넘게 계속 상승했습니다.
나스닥은 그 기간에 약 250% 올랐습니다.
경고는 있었지만 아무도 듣지 않았습니다.
아니, 더 정확하게 말하면, 경고가 틀린 것처럼 보였습니다.
"비이성적 과열"이라고 경고했는데 시장은 3년을 더 올랐습니다. 그린스펀이 오히려 틀린 것처럼 보였습니다.
이것이 버블의 가장 교묘한 특성입니다.
경고를 하는 사람이 틀린 것처럼 보이는 시간이 길다는 것.
그리고 그 시간 동안 경고자는 신뢰를 잃고, 참여자는 돈을 법니다.
버블이 오래 지속될수록, 경고한 사람보다 무시한 사람이 더 영리해 보입니다.
1997년에 시장을 떠난 투자자는 1998년에 틀린 것처럼 보였고, 1998년에 시장을 떠난 투자자는 1999년에 더 크게 틀린 것처럼 보였습니다.
그래서 아무도 먼저 내려오지 않았습니다.
------
이야기가 가격을 만든다
이 시기를 돌아보면서 가장 이해하기 어려운 질문이 있습니다.
그토록 많은 사람들이 왜 아이볼이 이익보다 중요하다는 논리를 받아들였을까요.
그 답의 일부는 인간의 보편적인 심리에 있습니다.
새로운 것에 대한 흥분, 뒤처지는 것에 대한 두려움, 그리고 지금이 특별한 시기라는 믿음.
그러나 더 중요한 답은 이야기의 힘에 있습니다.
인터넷이 세상을 바꿀 것이라는 이야기는 내부적으로 일관됐습니다.
그것은 확인 가능한 사실들에 기반했습니다.
실제로 이메일이 확산되고 있었고, 실제로 온라인 쇼핑이 성장하고 있었고, 실제로 인터넷 사용자 수가 매년 두 배로 늘고 있었습니다.
이야기를 지지하는 증거들이 매일 쏟아졌습니다.
문제는 이 이야기가 주식 가격과 연결됐을 때 생겼습니다.
인터넷이 성장한다는 것은 사실이었습니다.
그러나 특정 인터넷 회사의 주가가 지금 이 수준에서 정당화된다는 것은 전혀 다른 주장이었습니다.
기술이 옳다는 것과, 지금 이 가격에 이 주식을 사는 것이 현명하다는 것 사이에는 거대한 거리가 있었습니다.
그 거리를 메운 것이 "새로운 경제"라는 이야기였습니다.
기존 잣대로 측정하면 말이 안 되지만, 새로운 잣대로 보면 말이 된다는 논리.
이익이 없어도 성장이 있고, PER은 계산할 수 없지만 아이볼은 측정할 수 있다는 논리.
이 이야기가 논리처럼, 나아가 사실처럼 통용됐습니다.
한 가지 흥미로운 현상이 있었습니다.
나중에 학자들이 연구한 바에 따르면, 이름에 '닷컴(.com)'이나 '닷넷(.net)'을 추가한다는 발표만으로도 주가가 평균 74% 가까이 오른다는 사실이 확인됐습니다(오펙 & 리처드슨, 2001).
새로운 사업을 시작한 것도, 새로운 기술을 개발한 것도 아니었습니다.
단지 이름을 바꿨을 뿐입니다.
그런데 시장은 그 이름 변경에 74%의 가치 상승으로 응답했습니다.
이것은 무엇을 의미할까요.
시장이 이름에 반응했다는 것은, 시장이 실제 사업 내용이 아니라 내러티브에 반응했다는 것입니다.
"닷컴"이라는 단어가 가진 이야기 — 인터넷 기업이라는 이야기, 미래 성장의 이야기, 새로운 경제라는 이야기 — 에 가격이 붙었습니다.
그 이야기를 믿는 사람들이 충분히 많은 한, 그 가격은 유지됐습니다.
그것이 내러티브 버블의 본질입니다.
가격이 가치를 반영하는 것이 아니라, 이야기가 가격을 만드는 것.
그리고 그 이야기를 믿는 사람이 충분히 많은 동안, 그 가격은 틀리지 않습니다.
마지막 사람이 의심을 시작할 때까지.
------
Part 1을 마치며
1993년 어바나-섐페인의 지하실에서 시작된 이야기는, 1995년 8월 9일 나스닥에서 새로운 국면에 들어섰습니다.
웹은 상업화됐고, 월가는 수익 없는 기업에 수십억 달러의 가치를 부여하는 것을 배웠으며, "새로운 경제"라는 이야기가 시장을 지배하기 시작했습니다.
이 이야기는 완전히 거짓이 아니었습니다.
그것이 이 이야기를 더 위험하게 만들었습니다.
완전히 거짓인 이야기는 사람들이 믿지 않습니다.
그러나 부분적으로 참인 이야기는 믿기 쉽습니다.
"인터넷은 세상을 바꿀 것이다" — 참이었습니다.
"따라서 지금 인터넷 기업의 주식을 사는 것은 현명한 투자다" — 이것은 전혀 다른 이야기였지만, 앞의 참인 명제에 기대어 참인 것처럼 들렸습니다.
Part 1이 이야기한 1993년부터 1995년까지는 씨앗이 심어진 시기였습니다.
웹이 탄생했고, 상업 인터넷이 시작됐으며, 수익 없는 기업의 IPO가 성공했고, "새로운 경제" 내러티브의 토대가 만들어졌습니다.
씨앗이 나무가 되기까지는 시간이 걸렸습니다.
그러나 1996년부터 1998년, 그 나무는 빠르게 자랍니다.
아무도 경고를 듣지 않았고, 심지어 그린스펀도 무시당했습니다.
그리고 그 나무는 1999년에 하늘을 찌를 듯 솟아올랐습니다.
그 이야기가 Part 2에서 이어집니다.
------
다음: Part 2. 골드러시 (1996 ~ 1998)
(추석 연휴로 인해 다음 편은 다음 주 월요일에 올릴 수도 있습니닷)
🔥 실시간 네티즌 베스트 반응
- ㅇㅇ총 몇편으로 구성되어있니?? 양자시대인데 흐름에 맞게 끝을 좀 알고 시작하자.
- ㅇㅇ1재미있는데
- ㅇㅇ재밌어요. 더 많이 올려주세요
주식 / 투자 게시판

💬 댓글 0개